作者丨刘瑞
中国企业准备进入哈萨克斯坦时,通常很快会遇到一个问题:到底是设立有限责任公司、分公司,还是代表处?要不要考虑股份有限公司或者AIFC主体?
从登记程序本身看,这几类主体都有相对明确的设立路径。真正需要企业提前判断的,并不是哪一种注册最快、成本最低,而是未来由谁签合同、由谁持有资产、由谁申请许可证、经营责任落在哪个主体、利润如何形成,以及项目退出时处理的是股权,还是境外机构本身。
不同主体背后的法律关系并不相同。目前,中国企业进入哈萨克斯坦,最常见的选择主要包括:有限责任公司(ТОО)、分公司(Филиал)、代表处(Представительство)、股份有限公司(АО),以及依据阿斯塔纳国际金融中心(AIFC)现行法设立或者登记的主体。
一、准备长期经营,通常先看有限责任公司(ТОО)
对于准备在哈萨克斯坦持续开展生产、贸易、工程、物流、投资或者服务业务的中国企业而言,有限责任公司(ТОО)通常是最常见的本地经营主体。
ТОО的俄文全称为:Товарищество с ограниченной ответственностью。如果按照俄文字面翻译,容易被译成“有限责任合伙”。但这种翻译容易使中国企业误以为其属于中国《合伙企业法》意义上的合伙企业。
实际上,根据哈萨克斯坦《有限责任及附加责任合伙法》第2条,ТОО具有独立法人资格,公司以自身财产对外承担责任,股东原则上不对公司债务承担责任,仅在其出资价值范围内承担与公司经营有关的损失风险,但《民法典》及该法另有规定的除外。
因此,在面向中国企业的法律文件中,将其统一表述为:有限责任公司(ТОО),更有利于准确理解其法律性质。设立ТОО以后,中国股东与哈萨克斯坦公司之间形成的是股东与独立法人之间的关系。原则上,由ТОО自行:
对外签署合同;
招聘员工;
开立银行账户;
持有设备、车辆、不动产等经营资产;
申请以该公司为主体的行业许可;
承担经营产生的债务和责任。
因此,如果企业已经确定要在哈萨克斯坦建立长期经营平台,尤其是需要大量签署当地合同、持有经营资产、招聘员工,或者与哈方投资者成立合资公司,通常首先应当研究ТОО。
注册资本不高,但需要区分企业类型
根据《有限责任及附加责任合伙法》第23条,一般情况下,ТОО初始注册资本不得低于申请登记当日适用的100倍月度计算指标(MCI)。
2026年哈萨克斯坦MCI为4,325坚戈,因此一般ТОО对应的最低注册资本为432,500坚戈。
但对于哈萨克斯坦法律规定的小型企业主体(субъект малого предпринимательства),最低注册资本可以为0;部分特殊监管主体则适用另外的资本要求。需要注意,这里的“小型企业主体”属于哈萨克斯坦法律规定的企业分类,并不是企业自行选择或者仅根据注册资本判断。
同时也要强调,注册一家ТОО,仅解决“公司主体成立”问题,并不意味着同时取得全部经营资格。
如果企业从事建筑、矿业、金融、医药、运输或者其他受监管业务,还需要单独判断许可证、资质、行业准入及外国投资限制。
二、分公司:不是新成立一家哈萨克斯坦公司
中国企业进入哈萨克斯坦的另一种常见方式,是直接设立分公司(Филиал)。
哈萨克斯坦《民法典》第43条第1款规定:
Филиалом является обособленное подразделение юридического лица, расположенное вне места его нахождения и осуществляющее все или часть его функций, в том числе функции представительства.
对应到中文,可以理解为:分公司,是法人在其住所地以外另行设立、履行该法人全部或者部分职能,包括代表职能的机构。
这里的обособленное подразделение强调的是该机构在法人住所地之外另行设置,并不意味着其具有独立法人资格。
第43条第3款进一步明确:分公司和代表处均不是法人。因此,如果一家中国公司在哈萨克斯坦设立分公司,法律关系实际上是:中国母公司→哈萨克斯坦分公司,而不是:中国母公司→新设哈萨克斯坦子公司。这也是分公司和ТОО之间最关键的区别。
分公司虽然可以办理登记、取得BIN、开立账户、招聘人员,并按照授权开展业务,但从民事法律关系来看,其背后的责任主体仍然是设立该分公司的外国法人。
因此,如果哈萨克斯坦分公司因工程合同、采购合同、劳动关系或者其他经营活动形成债务,相应法律后果原则上最终由中国母公司承担。
哈萨克斯坦《法人国家登记及分公司、代表处登记法》也对两者采取不同制度:
本地法人办理的是国家登记(государственная регистрация);
分公司和代表处办理的是登记备案(учетная регистрация)。相关程序规定于该法第6-2条等条款。
什么情况下更适合分公司?
最典型的一种情况是: 项目本身必须由中国母公司直接承担。例如大型EPC、工程建设或者设备安装项目中,业主可能看重中国母公司的既往业绩、技术能力、集团信用以及融资能力,并希望直接与中国母公司建立合同关系。
如果此时另行设立一家新的哈萨克斯坦ТОО,新公司的历史业绩、技术资质和资产状况,并不能当然等同于中国母公司。
另一类情况是,企业进入哈萨克斯坦主要围绕某一特定项目开展业务,项目期限、合同范围和退出时间相对明确,并不准备建立独立长期经营平台。这时,分公司可能比重新搭建一套股权结构更直接。
但需要特别注意,中国母公司的资质和许可证,并不会因为设立分公司而当然自动适用于哈萨克斯坦。是否可以由分公司取得当地建筑、运输、金融或者其他行业许可,仍然需要按照具体行业规则单独判断。
分公司并不意味着税务一定更简单
实践中,有企业会认为:“分公司不是独立法人,所以利润直接回母公司,不需要考虑第二层税负。”这个理解并不完整。
根据2026年1月1日起施行的哈萨克斯坦新《税法典》,非居民法人通过哈萨克斯坦常设机构(постоянное учреждение)开展经营时,其归属于常设机构的应税利润需要按照相应规则缴纳企业所得税。
此外,新《税法典》第689条还专门规定了非居民常设机构净收益的征税规则。第357条第1款第4项规定,对该净收益适用的企业所得税税率为15%。
也就是说,从哈萨克斯坦国内法结构看,外国法人通过常设机构经营,在常设机构经营利润缴纳企业所得税后,其净收益还需要按照非居民常设机构净收益的企业所得税规则进一步纳税。实务中,这一部分通常也被称为“常设机构净收益税”。
但对于中国企业,还需要继续看《中华人民共和国政府和哈萨克斯坦共和国政府关于对所得避免双重征税和防止偷漏税的协定》。该协定第10条第6款规定,如果一方对另一方企业通过常设机构取得的利润征收追加税,该追加税不得超过相关利润的5%。
因此,对于符合中哈税收协定适用条件的中国税收居民企业,哈萨克斯坦国内法项下对常设机构净收益适用的15%税率,还需要进一步结合税收协定判断。
新《税法典》第713条同时规定了非居民常设机构适用国际税收协定相关优惠的程序。
所以,分公司不应仅仅因为“不需要分红”就被理解为税务上一定优于ТОО。最终仍需要结合项目利润规模、资金汇回方式、关联交易安排以及税收协定适用条件进行测算。
三、代表处:适合“先进入”,但通常不适合作为长期经营平台
代表处(Представительство)和分公司都属于外国法人在哈萨克斯坦设立的非独立法人机构,但两者的法定功能并不相同。
《民法典》第43条第2款规定:
Представительством является обособленное подразделение юридического лица, расположенное вне места его нахождения и осуществляющее защиту и представительство интересов юридического лица, совершающее от его имени сделки и иные правовые действия, за исключением случаев, предусмотренных законодательными актами Республики Казахстан.
即:代表处,是法人在其住所地以外另行设立,负责保护和代表法人利益,并以法人名义实施交易及其他法律行为的机构,但哈萨克斯坦共和国立法性文件另有规定的除外。
因此,代表处并不等于“绝对不能签署任何文件”。但从其法定定位来看,代表处的核心仍然是:代表、联络和维护外国法人的利益。
如果中国企业当前主要处于:
市场考察;
商务联络;
客户关系维护;
收集项目信息;
政府沟通;
前期派驻人员;
尚未确定是否进行长期实质性投资;
代表处可以成为一个相对轻量的进入方式。
但如果企业已经开始持续开展销售、施工、生产、采购或者其他主营经营活动,就需要重新判断继续使用代表处是否合适。
还要区分“代表处”和“税法上的常设机构”,这一点尤其容易混淆。民商法上的分公司、代表处,与税法上的常设机构,并不是同一个分类体系。
新《税法典》第226—230条分别从固定营业场所、通过员工或者其他人员提供服务、非独立代理人、共同经营等角度判断外国企业是否在哈萨克斯坦构成常设机构。
对于中国企业,还需要同时结合《中哈避免双重征税协定》第5条。该条同样以固定营业场所、建筑安装项目、代理人等因素判断是否构成常设机构,并对仓储、展示、信息收集以及其他准备性、辅助性活动规定了例外。
因此,登记形式是代表处,并不当然意味着税务上一定不构成常设机构。是否形成常设机构,应当同时结合哈萨克斯坦新《税法典》第226—230条及《中哈避免双重征税协定》第5条,根据企业在哈萨克斯坦实际开展的活动、持续时间及人员安排具体判断。
另外,《民法典》第43条第4款还规定,法人可以设立其他地域上分设的组织机构,包括在异地设置固定工作场所并履行部分法人职能的单位。这类机构是否进一步产生登记、税务或者常设机构后果,也需要结合具体业务另行判断。
四、股份有限公司(АО):可以设,但一般不是普通中国企业的第一选择
哈萨克斯坦还存在股份有限公司(Акционерное общество,АО)。根据《股份有限公司法》第3条,АО属于独立法人,公司财产与股东财产相分离,公司以自身财产承担责任,股东原则上不对公司债务承担责任,并在其持有股份价值范围内承担投资损失风险。
但与ТОО相比,АО的设立、公司治理和资本要求都明显更高。《股份有限公司法》第10条规定:АО最低注册资本为50,000倍MCI。按照2026年MCI 4,325坚戈计算:216,250,000坚戈。相比之下,一般ТОО的法定最低注册资本为:432,500坚戈,两者相差500倍。
因此,对于普通制造、贸易、工程、物流或者服务企业,没有必要仅仅为了“主体看起来更大”而选择АО。АО通常更适合:
具有资本市场融资需求;
计划发行股份或者证券;
股权结构复杂;
投资规模较大;
特定行业法律要求采用АО形式;
大型金融或者资本运作项目。
对于大多数首次进入哈萨克斯坦的中国企业而言,更现实的问题通常仍然是ТОО还是分公司。
五、AIFC:先区分“新设公司”和“境外公司承认登记”
阿斯塔纳国际金融中心(Astana International Financial Centre,AIFC)实行特殊法律制度。但在讨论AIFC时,有两个概念必须先区分。
根据现行《AIFC Companies Regulations 2017》第11条,可以依据AIFC法规新设:
Private Company;
Public Company。
依据该法规设立的Company具有独立于股东的法人资格,其债务原则上属于公司自身债务。
但境外公司还可以按照Part 12申请登记为:Recognised Company。这并不是依据AIFC法规重新设立一个新的独立法人,而是已经在其他法域成立的Foreign Company,在AIFC取得承认登记。
因此,不能把Private Company、Public Company和Recognised Company简单并列为三种“新设AIFC公司”。
对于中国企业而言,这一区分与责任结构直接相关。需要说明的是,AIFC除Company及Recognised Company外,还存在LLP、Limited Partnership、Foundation、SPC等其他法律形式。本文仅讨论与一般中国企业进入哈萨克斯坦最相关的几类主体。
AIFC也不是“注册进去就免税”
另一个常见误区是:“在AIFC注册公司,就可以直接享受免税。”这种理解并不准确。
根据《关于阿斯塔纳国际金融中心的宪法性法律》第6条,符合条件的AIFC参与者,对在AIFC境内提供法律规定的特定金融服务取得的收入,可以享受相应企业所得税优惠。
法律、审计、会计、咨询等专业服务的优惠范围则更加受限。相关优惠主要适用于:向AIFC机构,以及向提供法定金融服务的AIFC参与者提供相应专业服务所取得的收入。因此,并不是一家咨询公司、律师事务所或者会计机构只要注册在AIFC,就可以对全部业务收入当然享受免税。
而且,第6条第5款进一步要求:享受税收优惠的收入,与其他应税收入应当进行分别核算。所以,AIFC Participant身份,并不等于公司的全部收入自动免税。
如果一家中国制造企业只是在AIFC设立公司,但实际主营业务是在哈萨克斯坦销售设备、承包工程或者开展其他普通经营活动,不能直接按照“AIFC公司=免税公司”进行税务安排。
AIFC更值得研究的场景通常包括:
跨境投资平台;
控股结构;
基金;
金融服务;
资本市场项目;
复杂股权融资;
专业服务;
投资人希望采用AIFC公司治理和争议解决体系的项目。
同时需要特别强调:AIFC适用的是AIFC自身的特殊法律制度,不是英国法。
AIFC现行法的部分规则可以英格兰和威尔士法律的原则、规范及判例为基础,但这并不意味着在AIFC注册的是“英国法公司”。更准确的表述应当是“依AIFC现行法设立的公司”。
六、五种主体,核心区别是什么?
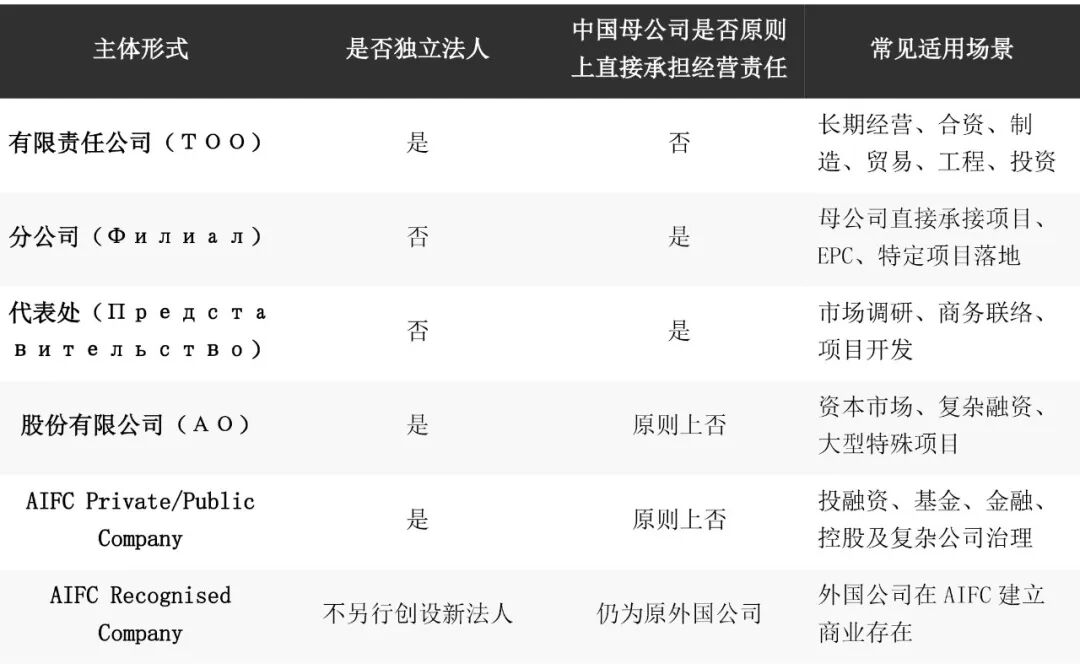
但这张表只能解决第一层问题。真正选择主体时,至少还需要继续回答六个问题。
第一,项目合同准备由谁签?如果合同必须由中国母公司直接承担,分公司往往更值得研究。
第二,经营风险希望放在哪里?如果希望在中国母公司和哈萨克斯坦业务之间建立法人责任隔离,通常需要优先考虑ТОО或者其他独立法人。
第三,资产准备放在哪里?土地、厂房、设备、车辆等重大资产由谁持有,会直接影响主体选择。
第四,许可证由谁取得?一些行业的经营许可、建筑资质、金融牌照或者其他准入资格,与主体身份直接挂钩。
第五,未来准备如何引入投资者?如果未来可能引入哈方投资者、财务投资人或者战略投资人,通过ТОО股权进入,通常比处理外国公司的分公司结构更直接。
第六,最后准备怎么退出?是出售项目公司的股权,还是关闭一个外国公司的境外分支机构,两条路径在交易结构、审批和税务上并不相同。
七、中国企业如何在哈萨克斯坦选择经营主体
如果企业已经确定准备长期在哈萨克斯坦经营,需要本地签合同、招聘员工、持有资产、形成独立经营平台,可以首先研究:有限责任公司(ТОО)。
如果项目要求必须由中国母公司作为合同主体,以母公司业绩、信用和履约能力直接承担责任,则可进一步研究分公司。
如果目前仍然只是在市场考察、商务联络、客户维护、项目开发阶段,可以考虑代表处。
如果项目涉及证券融资、复杂资本结构或者特殊监管行业,再研究股份有限公司(АО)。
如果项目核心属于跨境投资、基金、金融、资本市场或者复杂投资治理,再单独比较AIFC公司与普通哈萨克斯坦ТОО。
因此,中国企业进入哈萨克斯坦时,主体选择通常不应当从“哪一种注册最便宜”开始,更应当先确定:未来准备把合同、资产、利润和经营风险放在哪一个法律主体里,主体形式才是这一商业安排最终呈现出来的法律载体。
*本文依据截至2026年8月27日可核验的现行规则整理。具体项目仍应结合行业准入、许可证、税务、土地、用工以及中国境内对外投资程序分别判断。
本期作者
兰迪律师事务所西安分所、哈萨克斯坦办公室 律师
专业领域
联系方式
13991101192
+7 7780207500